
Aprenda a transformar la obligación fiscal de comprobantes electrónicos en una ventaja de liquidez, cumplimiento y rentabilidad para su negocio.
¿Llega el día 15 de cada mes y su equipo aún corre para calcular cuánto IVA debe pagar? Administrar las finanzas empresariales en Costa Rica sin conciliar facturas y gastos en tiempo real es una vía directa hacia pérdidas de liquidez y contingencias tributarias.
Emitir comprobantes electrónicos trascendió la categoría de requisito formal. Cuando se respaldan en la plataforma adecuada, se convierten en la columna vertebral para ordenar el cobro a clientes, blindar la deducibilidad de las compras y obtener visibilidad exacta de cada movimiento de tesorería.
Lo que exige la normativa costarricense sobre sus cifras
El marco tributario no admite improvisaciones contables. Conocer el fundamento legal de cada transacción previene rechazos y sanciones ante la Dirección General de Tributación (DGT):
- Comprobantes electrónicos como base documental: El artículo 2 de la Ley del Impuesto sobre el Valor Agregado (Ley N.º 9635) y la resolución DGT-R-033-2019 disponen que todo contribuyente debe emitir facturas, tiquetes, notas de crédito y notas de débito electrónicas para documentar formalmente sus operaciones.
- Gastos legalmente deducibles: El artículo 8 de la Ley del Impuesto sobre la Renta (Ley N.º 7092) estipula que los costos y gastos deducibles deben vincularse de forma indispensable con la generación de rentas gravadas y contar con el respaldo de un comprobante electrónico debidamente autorizado.
- Aceptación obligatoria por parte del receptor: La resolución DGT-R-48-2016 (y sus especificaciones técnicas para la versión 4.3) establece que, para aplicar el crédito fiscal del IVA o justificar un gasto, el adquirente debe emitir el mensaje de confirmación (aprobación, rechazo o aceptación parcial) ante el Ministerio de Hacienda dentro del plazo reglamentario.
- Estandarización mediante el catálogo CAByS: La resolución DGT-R-061-2020 fija la obligatoriedad de clasificar cada bien o servicio con su respectivo código CAByS, factor determinante para validar tarifas de IVA (exentas, reducidas o tarifa general) y regímenes de exoneración.
Cómo la facturación digital robustece el control operativo
La centralización de los archivos XML en una estructura ordenada aporta exactitud inmediata a la tesorería:
- Agilización de cuentas por cobrar (CxC): Permite identificar con precisión los saldos vencidos y los próximos a vencer, apoyándose en las condiciones de venta (contado o crédito) formalizadas en cada comprobante.
- Supervisión de cuentas por pagar (CxP): Al concentrar las facturas de proveedores en un solo buzón, se erradican los pagos duplicados y se comprueba la aprobación fiscal del gasto antes de ordenar la transferencia bancaria.
- Proyección confiable del Formulario D-104: Facilita el cálculo automático del balance entre el débito fiscal devengado y el crédito fiscal soportado, suprimiendo la incertidumbre previa al cierre tributario mensual.
- Eficiencia operativa sin reprocesos: Elimina la digitación manual y atenúa las inconsistencias humanas en las conciliaciones entre cuentas bancarias y libros contables.
Por qué Facturador Virtual de Ensensis es su mejor opción
Alcanzar un control riguroso exige un sistema diseñado en estricta sintonía con las disposiciones de la Dirección General de Tributación y orientado a la productividad empresarial. En https://facturadorvirtual.com/ encontrará la solución integral en la nube creada para consolidar las finanzas de su negocio:
- Recepción y confirmación expedita de gastos: Tramita los mensajes de aceptación ante el Ministerio de Hacienda con agilidad, protegiendo el derecho al crédito fiscal y la deducibilidad del gasto.
- Catálogo CAByS integrado y asistido: Simplifica la asignación de códigos correctos a los inventarios y servicios, previniendo errores de validación en la plataforma tributaria.
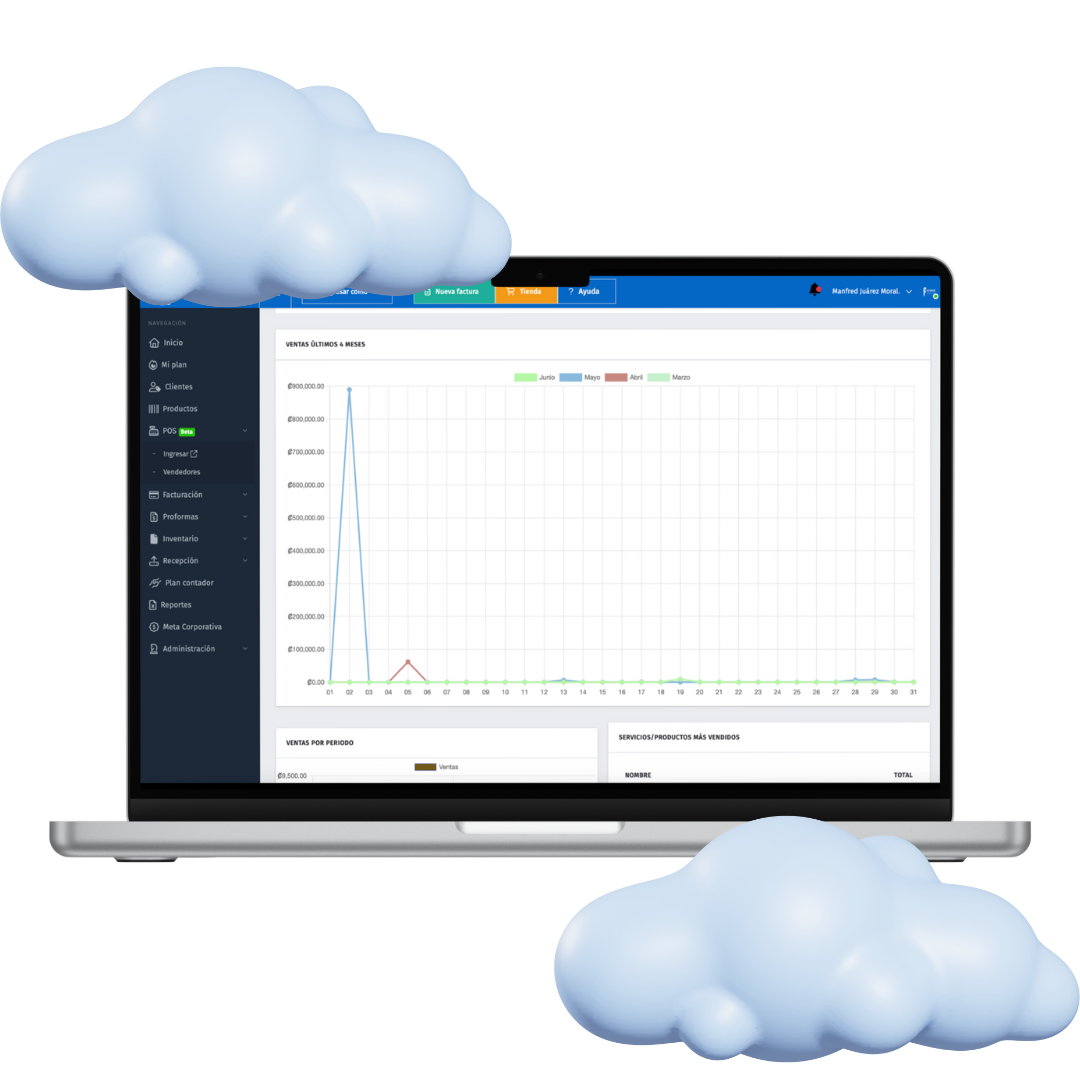
- Informes gerenciales en tiempo real: Presenta resúmenes claros de ventas, compras e impuestos devengados en paneles accesibles desde cualquier navegador web.
- Actualización técnica constante y soporte local: Incorpora con prontitud los ajustes técnicos o resoluciones tarifarias promulgadas por la administración tributaria.
Gestión tradicional vs. Gestión con Facturador Virtual de Ensensis
| Área Financiera | Práctica Tradicional o Fragmentada | Con Facturador Virtual de Ensensis |
| Aceptación de gastos (CxP) | Descarga manual de archivos con riesgo de perder créditos por vencimiento de plazos. | Buzón centralizado que envía los mensajes de aceptación en pocos pasos y dentro del término legal. |
| Recuperación de cartera (CxC) | Control informal en hojas de cálculo y demoras recurrentes en el cobro a clientes. | Emisión oportuna, visualización por plazos y seguimiento continuo de cuentas pendientes. |
| Declaración tributaria (D-104) | Cálculos manuales y ajustes apresurados al aproximarse la fecha de vencimiento. | Seguimiento en tiempo real de la posición neta de IVA a lo largo de todo el período fiscal. |
| Resguardo de información | Documentos dispersos en carpetas locales con alto riesgo de pérdida o deterioro. | Custodia segura en infraestructura en la nube con disponibilidad permanente para la gerencia. |
La facturación electrónica en Costa Rica no debe entenderse como un mero trámite administrativo, sino como la fuente primaria de datos para preservar la liquidez y solvencia corporativas. Con Facturador Virtual de Ensensis, su empresa asegura el cumplimiento fiscal sin fricciones, optimiza el tiempo de su equipo y toma decisiones fundamentadas en información contable precisa.
Fuentes legales de consulta
- Ley de Fortalecimiento de las Finanzas Públicas (Impuesto sobre el Valor Agregado) https://oaf.ucr.ac.cr/sites/default/files/2026-05/Ley%209635.pdf
- Ley del Impuesto sobre la Renta de Costa Rica https://www.comex.go.cr/media/1894/ley_7092.pdf
- Disposiciones generales para la emisión de comprobantes electrónicos en Costa Rica https://www.hacienda.go.cr/docs/DGT-R-000-2024DisposicionesTecnicasDeComprobantesElectronicosCP.pdf
- Portal oficial de comprobantes electrónicos del Ministerio de Hacienda https://atv.hacienda.go.cr/ATV/frmConsultaFactura.aspx
- Catálogo de Bienes y Servicios (CAByS) del Banco Central de Costa Rica https://www.hacienda.go.cr/docs/CP-BCCR-015-2025.pdf

Los comentarios están deshabilitados