Cumplir con las obligaciones tributarias en Costa Rica no tiene por qué ser un dolor de cabeza ni detener las operaciones diarias de tu empresa.
Emitir una factura con el código CAByS incorrecto o retrasar el envío del comprobante al Ministerio de Hacienda puede costar miles de colones en multas. Para cualquier profesional o empresario en Costa Rica, la facturación electrónica es una obligación diaria, pero también una fuente constante de dudas legales y operativas.
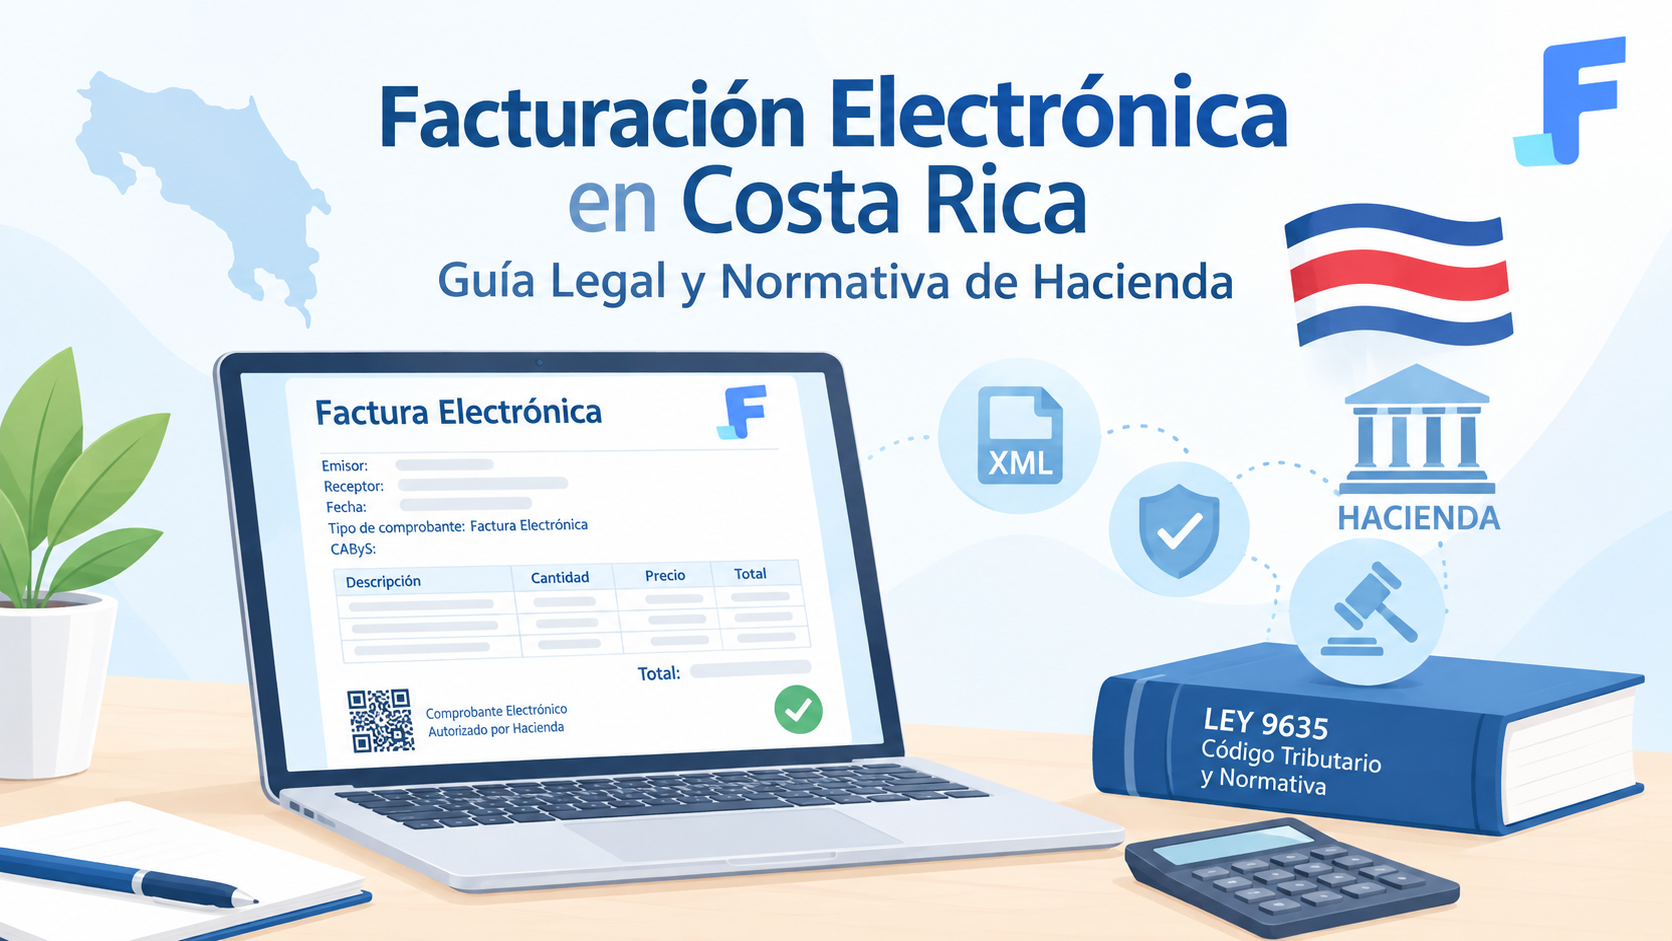
La normativa fiscal costarricense exige precisión absoluta en cada documento digital emitido. El marco normativo principal se sustenta en la Ley N.º 9635 (Ley de Fortalecimiento de las Finanzas Públicas) y el Reglamento de Comprobantes Electrónicos para Efectos Tributarios (Decreto Ejecutivo N.º 41820-H).
Estas regulaciones establecen que todo contribuyente está obligado a emitir comprobantes autorizados de forma inmediata al realizar una venta o prestar un servicio. Incumplir con el formato, la transmisión oportuna o el respaldo de las transacciones expone al negocio a severas penalizaciones.
El Código de Normas y Procedimientos Tributarios (Ley N.º 4755) tipifica con claridad las infracciones por incumplimiento formal y material:
- Sanción por no emisión o no transmisión: Regulada en el Artículo 83, establece multas equivalentes al 50% de un salario base por cada comprobante no transmitido correctamente.
- Cierre del negocio: El Artículo 86 faculta a la Administración Tributaria a aplicar el cierre del establecimiento comercial (por un plazo de hasta cinco días) ante la reincidencia en la no emisión de facturas.
- Error en datos obligatorios: Omitir la identificación del cliente, el desglose correcto del IVA o el código CAByS genera el rechazo del comprobante por parte de Hacienda, dejando la transacción en la ilegalidad.
Para evitar estos riesgos jurídicos, los contribuyentes deben contar con un sistema ágil que garantice compatibilidad total con la plataforma de Hacienda. En este contexto, herramientas como https://facturadorvirtual.com/ permiten automatizar la validación de archivos XML, la firma digital mediante llave criptográfica y el respaldo de la información exigido por ley.
El cumplimiento legal de la facturación electrónica abarca distintos tipos de documentos, cada uno con características específicas según la transacción realizada:
| Tipo de Comprobante | Función Legal | Uso Principal |
| Factura Electrónica | Respalda la venta de bienes o servicios a contribuyentes o consumidores finales. | Operaciones comerciales habituales B2B y B2C. |
| Tiquete Electrónico | Comprobante simplificado para consumidores finales sin crédito fiscal. | Ventas masivas en puntos de venta (retail). |
| Nota de Débito / Crédito | Modifica o anula montos de facturas emitidas previamente. | Anulaciones, devoluciones o correcciones de precio. |
| Factura de Compra | Emitida cuando el vendedor no está obligado a facturar electrónicamente. | Compras a pequeños productores o al régimen simplificado. |
Contar con una plataforma que integre estos comprobantes asegura el derecho a la deducción de gastos en el Impuesto sobre la Renta y la acreditación del Impuesto sobre el Valor Agregado (IVA).
La facturación electrónica en Costa Rica es un pilar de legalidad fiscal. Cumplir rigurosamente con la normativa protege el patrimonio de tu empresa frente a multas y cierres, al tiempo que optimiza la gestión contable mediante la automatización de procesos digitales.
Fuentes Legales y Normativa Vigente
- Ley de Fortalecimiento de las Finanzas Públicas N.º 9635 https://www.asamblea.go.cr/sd/SiteAssets/Lists/Consultas%20Biblioteca/EditForm/Texto%20de%20la%20Ley%209635.pdf
- Código de Normas y Procedimientos Tributarios N.º 4755 https://www.oas.org/juridico/spanish/mesicic3_cri_tributario1.pdf
- Reglamento de Comprobantes Electrónicos para Efectos Tributarios https://www.hacienda.go.cr/docs/REGLAMENTO_DE_COMPROBANTES_ELECTRONICOS.pdf
- Ministerio de Hacienda de Costa Rica: Portal Oficial de Facturación Electrónica https://www.hacienda.go.cr/docs/ComprobantesElectronicos-GeneralidadesyVersion4.4.marzo2025.pdf

Los comentarios están deshabilitados