
Claves operativas y cumplimiento legal
Cómo automatizar la gestión comercial, proteger la liquidez del negocio y cumplir con las exigencias del Ministerio de Hacienda sin asumir riesgos de sanción.
¿Qué ocurriría si una inspección tributaria detecta inconsistencias entre su inventario físico, los reportes de caja y los comprobantes electrónicos enviados al Ministerio de Hacienda?
Un simple descuido en la emisión de comprobantes o en la asignación del Impuesto sobre el Valor Agregado (IVA) puede derivar en multas severas e incluso en el cierre temporal del establecimiento.
Gestionar las ventas por un lado y la facturación por otro representa un riesgo operativo constante. La solución a este problema radica en implementar un sistema de ventas y facturación integrado adaptado plenamente al marco normativo costarricense.
El fundamento legal de la facturación en Costa Rica
En Costa Rica, la emisión de comprobantes electrónicos constituye una obligación legal indispensable para respaldar toda transacción comercial.
El marco legal vigente impone requisitos técnicos para respaldar legalmente cada operación:
- Obligación general de facturar: El artículo 8 del Reglamento a la Ley del Impuesto sobre el Valor Agregado establece el deber de emitir y entregar comprobantes electrónicos autorizados por cada venta de bienes o prestación de servicios.
- Especificaciones técnicas y catálogo CAByS: Según las resoluciones normativas de la Dirección General de Tributación, todo sistema debe estar actualizado con el esquema XML vigente y exigir la clasificación estricta de bienes y servicios según el catálogo CAByS para aplicar la tarifa del IVA adecuada.
- Uso de firma y llave criptográfica: Los comprobantes electrónicos deben firmarse digitalmente mediante el certificado criptográfico emitido en el portal de Administración Tributaria Virtual (ATV) antes de su transmisión a la plataforma central.
- Régimen sancionatorio: El artículo 85 del Código de Normas y Procedimientos Tributarios sanciona el incumplimiento en la emisión o transmisión de comprobantes con multas de varios salarios base, además de ordenar el cierre del negocio en casos de reincidencia.
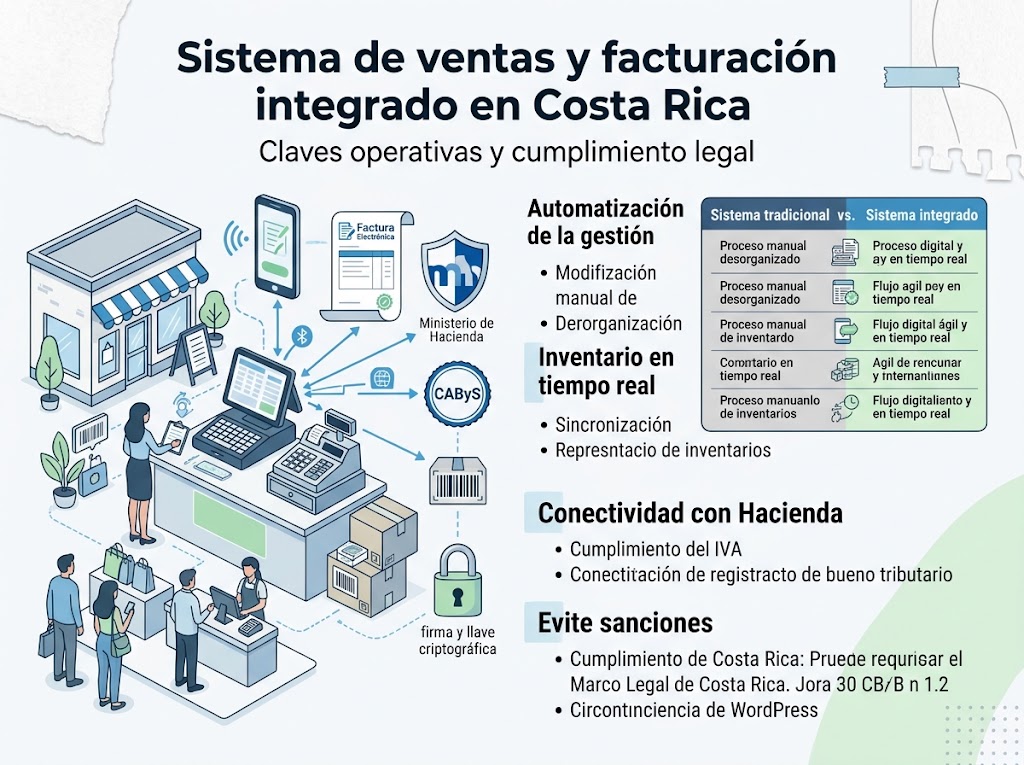
Cuadro comparativo: Sistema tradicional vs. Sistema de ventas integrado
| Criterio de Comparación | Facturación Manual / Sistemas Aislados | Sistema Integrado de Ventas y Facturación |
| Sincronización de Inventario | Registro manual independiente; propenso a inconsistencias de stock. | Descuento automático de existencias en tiempo real con cada factura emitida. |
| Cumplimiento Tributario | Riesgo alto de digitar de forma errónea el código CAByS o la tarifa del IVA. | Validación previa de reglas de Hacienda, asignación de CAByS y emisión estandarizada en formato XML. |
| Control de Cajas y Cobros | Cierres de caja lentos con brechas entre lo cobrado y lo registrado. | Arqueo automático que consolida efectivo, tarjetas, transferencias y pagos móviles. |
| Tiempos de Respuesta | Proceso duplicado: cobro en caja y emisión posterior de la factura. | Emisión y envío inmediato del comprobante electrónico al concretar la venta. |
Módulos y funcionalidades esenciales
Para respaldar la operación comercial manteniendo validez tributaria, la herramienta debe integrar los siguientes módulos clave:
- Punto de Venta (POS): Cobro ágil en cajas, compatibilidad con lectores de código de barras e impresoras térmicas, y capacidad de facturación contingente ante caídas de conexión.
- Control de Inventarios y Bodegas: Trazabilidad de entradas, salidas y transferencias entre sucursales con alertas automáticas de reabastecimiento.
- Cuentas por Cobrar y Facturación a Crédito: Registro de pagos parciales y seguimiento de saldos pendientes para asegurar la trazabilidad del IVA.
- Gestión de Comprobantes de Gastos: Recepción y aceptación o rechazo electrónico de facturas de proveedores para respaldar créditos fiscales y gastos deducibles.
Un sistema de ventas y facturación integrado no solo automatiza la gestión comercial, sino que constituye un blindaje legal integral para las empresas en Costa Rica. Centralizar los cobros, el inventario y el cumplimiento tributario en una sola plataforma elimina los errores de digitación, optimiza el flujo de caja y garantiza total tranquilidad ante auditorías del Ministerio de Hacienda.
Fuentes legales
Para revisar los documentos normativos completos que rigen la facturación electrónica y las obligaciones tributarias en Costa Rica, puede consultar las siguientes plataformas oficiales:
- Sistema Costarricense de Información Jurídica (SINALEVI): Texto completo de la Ley N.° 9635 (Ley de Fortalecimiento de las Finanzas Públicas) y del Código de Normas y Procedimientos Tributarios.
- Ministerio de Hacienda de Costa Rica: Resoluciones, anexos y especificaciones técnicas para la emisión de comprobantes en el portal institucional del Ministerio de Hacienda.

Los comentarios están deshabilitados